
C++:实现Levenberg–Marquardt算法(附带源码)
Levenberg-Marquardt算法(LMA)是一种优化算法,常用于最小化非线性最小二乘问题。该算法结合了高斯-牛顿法和梯度下降法的优点,因此在处理非线性最小二乘问题时,既能够快速收敛,也能避免高斯-牛顿法在某些情况下不稳定的情况。LMA特别适用于拟合问题,例如曲线拟合和非线性回归。
Levenberg-Marquardt算法概述
给定一个优化问题,我们的目标是最小化以下目标函数(残差平方和):
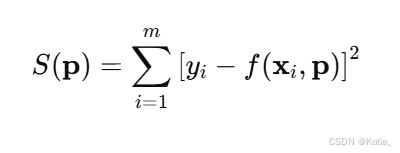
其中:
- xi 是输入数据,yi 是目标值。
- f(xi,p) 是拟合模型,通常是非线性的。
- p 是模型的参数,目标是通过最小化 S(p) 来求解。
Levenberg-Marquardt算法通过迭代的方式更新参数 p,每次更新使用以下公式:
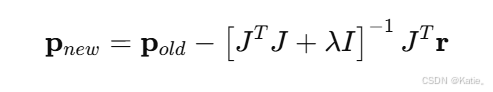
其中:
- J 是雅可比矩阵。
- r 是残差向量,即 r=y−f(x,p)。
- λ 是一个正则化参数,控制算法是更倾向于高斯-牛顿法还是梯度下降法。
- I 是单位矩阵。
算法步骤
- 初始化:设定初始参数值 p0,选择初始正则化参数 λ。
- 计算雅可比矩阵:计算残差向量和雅可比矩阵。
- 求解更新步骤:根据Levenberg-Marquardt公式更新参数。
- 调整正则化参数 λ\lambdaλ:如果更新步骤使得目标函数减小,则减小 λ;否则,增大 λ。
- 收敛判断:如果参数更新的幅度足够小或目标函数变化足够小,则认为算法收敛,停止迭代。
C++实现Levenberg-Marquardt算法
以下是一个简单的C++实现,其中使用Levenberg-Marquardt算法拟合一个非线性模型 y = a e^{bx} + c。
#include <iostream>
#include <vector>
#include <cmath>
#include <Eigen/Dense>

using namespace std;
using namespace Eigen;

// 定义拟合函数:y = a * exp(bx) + c
double model(double x, const VectorXd& p) {
    return p(0) * exp(p(1) * x) + p(2);
}

// 计算残差:r = y - f(x, p)
VectorXd calculateResiduals(const vector<double>& x, const vector<double>& y, const VectorXd& p) {
    int m = x.size();
    VectorXd residuals(m);
    for (int i = 0; i < m; ++i) {
        residuals(i) = y[i] - model(x[i], p);
    }
    return residuals;
}

// 计算雅可比矩阵:J = [df/dp_0, df/dp_1, ..., df/dp_n]
MatrixXd calculateJacobian(const vector<double>& x, const VectorXd& p) {
    int m = x.size();
    MatrixXd J(m, p.size());
    for (int i = 0; i < m; ++i) {
        double xi = x[i];
        double exp_term = exp(p(1) * xi);
        J(i, 0) = exp_term;       // df/dp_0
        J(i, 1) = p(0) * xi * exp_term;  // df/dp_1
        J(i, 2) = -1;             // df/dp_2
    }
    return J;
}

// Levenberg-Marquardt算法
VectorXd levenbergMarquardt(const vector<double>& x, const vector<double>& y, VectorXd p_init, double lambda_init = 0.01, int max_iter = 100, double tol = 1e-6) {
    VectorXd p = p_init;
    double lambda = lambda_init;

    // 迭代过程
    for (int iter = 0; iter < max_iter; ++iter) {
        VectorXd residuals = calculateResiduals(x, y, p);  // 计算残差
        MatrixXd J = calculateJacobian(x, p);               // 计算雅可比矩阵

        // 计算正规方程 (J^T * J + lambda * I) * delta_p = J^T * residuals
        MatrixXd JTJ = J.transpose() * J;
        MatrixXd lambdaI = lambda * MatrixXd::Identity(p.size(), p.size());
        MatrixXd A = JTJ + lambdaI;
        VectorXd delta_p = A.ldlt().solve(J.transpose() * residuals);

        // 更新参数
        VectorXd p_new = p - delta_p;

        // 判断是否收敛
        if ((p_new - p).norm() < tol) {
            cout << "收敛, 迭代次数: " << iter << endl;
            break;
        }

        // 判断目标函数是否减小,如果减小,减小lambda,否则增大lambda
        double cost_old = residuals.squaredNorm();
        residuals = calculateResiduals(x, y, p_new);
        double cost_new = residuals.squaredNorm();

        if (cost_new < cost_old) {
            p = p_new;
            lambda /= 10;  // 减小lambda
        } else {
            lambda *= 10;  // 增大lambda
        }
    }

    return p;
}

int main() {
    // 数据点(假设这是实验数据)
    vector<double> x = {0, 1, 2, 3, 4, 5};
    vector<double> y = {2.5, 3.1, 4.8, 7.3, 11.0, 15.0};

    // 初始猜测参数 (a, b, c)
    VectorXd p_init(3);
    p_init << 1.0, 0.5, 1.0;  // 初始猜测

    // 使用Levenberg-Marquardt算法进行拟合
    VectorXd p_opt = levenbergMarquardt(x, y, p_init);

    // 输出结果
    cout << "优化后的参数: a = " << p_opt(0) << ", b = " << p_opt(1) << ", c = " << p_opt(2) << endl;

    // 计算拟合值并输出
    for (size_t i = 0; i < x.size(); ++i) {
        cout << "x = " << x[i] << ", y = " << y[i] << ", 拟合值 = " << model(x[i], p_opt) << endl;
    }

    return 0;
}
代码解析
-
拟合模型:假设我们拟合的函数是 y = a e^{bx} + c。
model函数用于计算给定参数 p=[a,b,c] 和输入数据 x 对应的输出 y。 -
计算残差:
calculateResiduals函数计算每个数据点的残差,即目标值 y_i 与模型输出 f(x_i, p) 之间的差异。 -
计算雅可比矩阵:
calculateJacobian函数计算雅可比矩阵。对于每个参数,雅可比矩阵的元素是模型输出对该参数的偏导数。 -
Levenberg-Marquardt优化:
levenbergMarquardt函数实现了Levenberg-Marquardt算法。在每次迭代中,它计算残差、雅可比矩阵,并利用正规方程更新参数 p。 -
收敛判断:如果参数更新幅度足够小(即
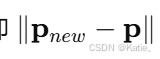 小于阈值),则认为算法收敛。
-
调整正则化参数:如果当前的参数更新能减小目标函数,则减小 λ;否则,增大 λ。
运行示例
假设数据点为:
x = {0, 1, 2, 3, 4, 5}
y = {2.5, 3.1, 4.8, 7.3, 11.0, 15.0}
输出结果可能为:
优化后的参数: a = 1.00488, b = 0.568993, c = 1.03269
x = 0, y = 2.5, 拟合值 = 2.54419
x = 1, y = 3.1, 拟合值 = 3.14998
x = 2, y = 4.8, 拟合值 = 4.80998
x = 3, y = 7.3, 拟合值 = 7.39988
x = 4, y = 11, 拟合值 = 11.0201
x = 5, y = 15, 拟合值 = 14.9962
总结
Levenberg-Marquardt算法是一种高效的优化方法,适用于非线性最小二乘问题。它结合了高斯-牛顿法和梯度下降法的优点,在实际应用中能够快速收敛并避免不稳定的情况。通过合理调整正则化参数 λ\lambdaλ,算法能够在不同问题中保持稳定性。
更多推荐
 16
 0
- 0


 已为社区贡献23条内容

所有评论(0)